결론부터 말씀드릴게요 💡 DTI계산기는 내 연소득에서 대출 상환 부담이 몇 퍼센트인지 보여주는 도구예요. 다만 요즘 실제 한도는 DSR에서 먼저 막히는 경우가 많아, 두 가지를 함께 계산해 보는 게 안전합니다.
계산식과 입력 요령, 결과가 어긋나는 이유까지 핵심만 짧게 정리해 드릴게요.
DTI계산기, 무엇을 계산하나요
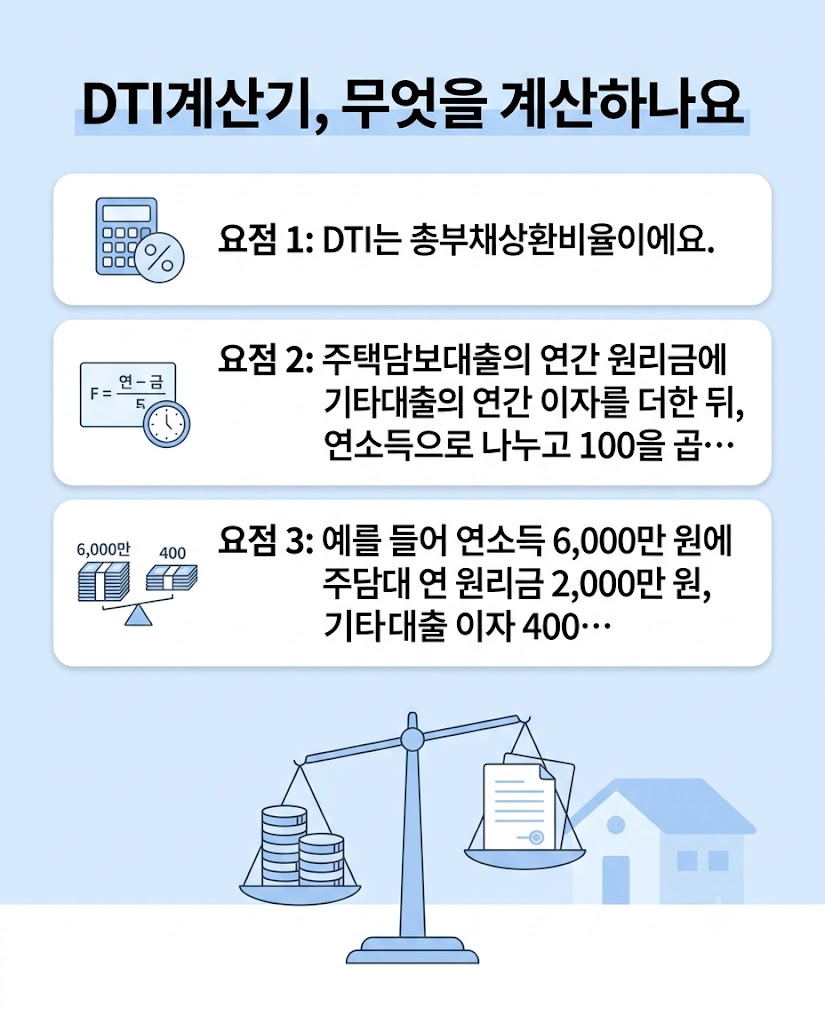
DTI는 총부채상환비율이에요. 주택담보대출의 연간 원리금에 기타대출의 연간 이자를 더한 뒤, 연소득으로 나누고 100을 곱하면 됩니다.
예를 들어 연소득 6,000만 원에 주담대 연 원리금 2,000만 원, 기타대출 이자 400만 원이라면 DTI는 40%가 나와요 📌
적용되는 기준 비율은 지역과 실수요자 여부에 따라 달라져 왔어요. 최신 기준은 금융위원회 발표나 은행에서 꼭 확인해 주세요.
입력할 때 꼭 챙길 숫자 3가지
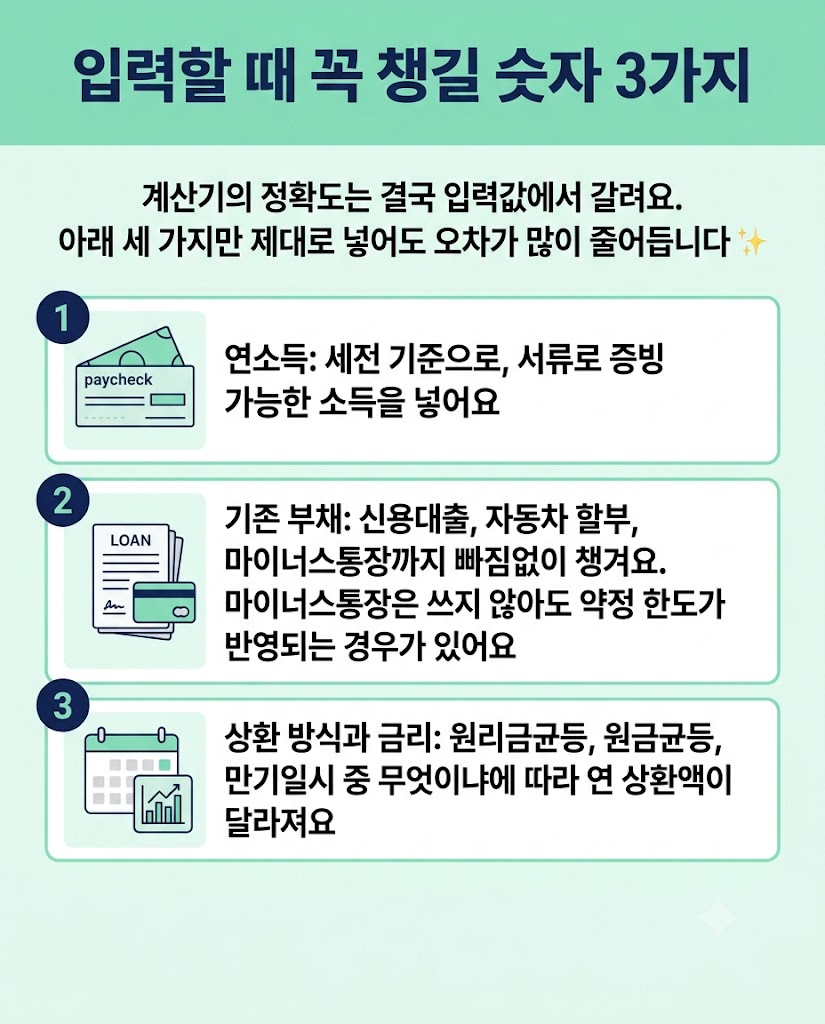
계산기의 정확도는 결국 입력값에서 갈려요. 아래 세 가지만 제대로 넣어도 오차가 많이 줄어듭니다 ✨
- 연소득: 세전 기준으로, 서류로 증빙 가능한 소득을 넣어요
- 기존 부채: 신용대출, 자동차 할부, 마이너스통장까지 빠짐없이 챙겨요. 마이너스통장은 쓰지 않아도 약정 한도가 반영되는 경우가 있어요
- 상환 방식과 금리: 원리금균등, 원금균등, 만기일시 중 무엇이냐에 따라 연 상환액이 달라져요
계산 결과와 실제 한도가 다른 이유
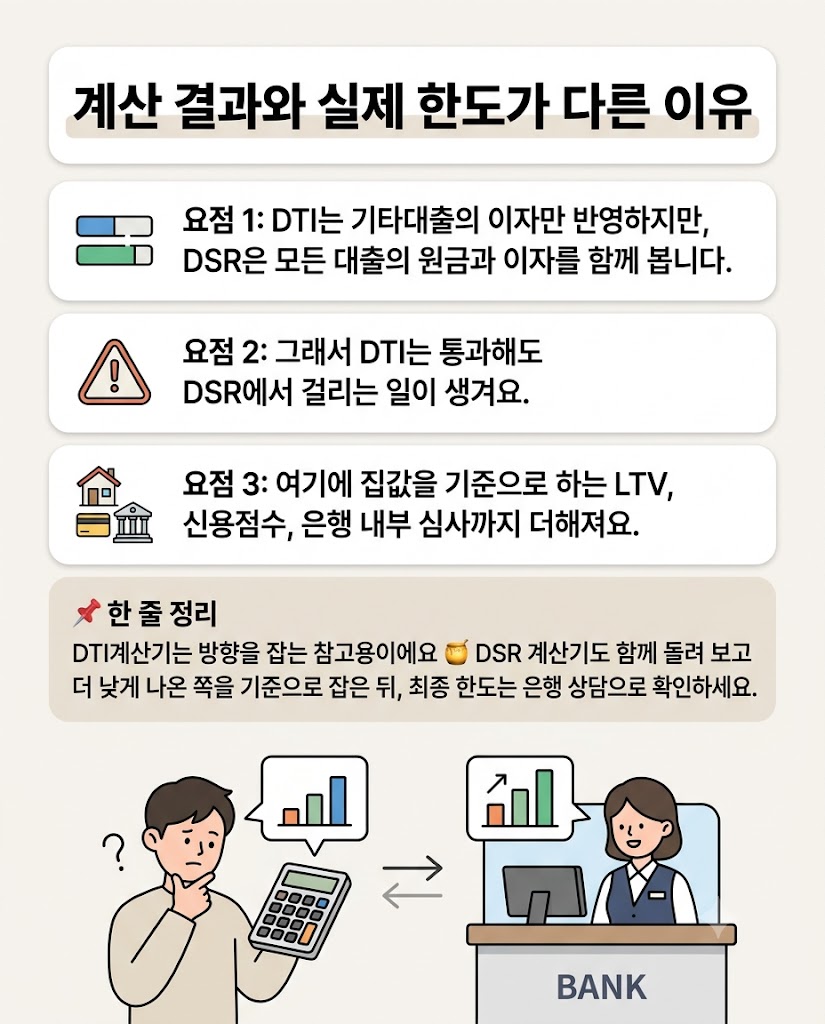
DTI는 기타대출의 이자만 반영하지만, DSR은 모든 대출의 원금과 이자를 함께 봅니다. 그래서 DTI는 통과해도 DSR에서 걸리는 일이 생겨요.
여기에 집값을 기준으로 하는 LTV, 신용점수, 은행 내부 심사까지 더해져요. 보통은 이 중 가장 엄격한 기준이 최종 한도를 정합니다.
📌 한 줄 정리
DTI계산기는 방향을 잡는 참고용이에요 🍯 DSR 계산기도 함께 돌려 보고 더 낮게 나온 쪽을 기준으로 잡은 뒤, 최종 한도는 은행 상담으로 확인하세요.
자주 묻는 질문
Q. 부부 소득을 합쳐서 계산할 수 있나요?
A. 상품과 조건에 따라 합산이 인정되는 경우가 있어요. 다만 배우자의 기존 대출도 함께 반영될 수 있으니, 합산이 정말 유리한지 미리 따져 보세요.
Q. 어떤 계산기를 쓰는 게 좋을까요?
A. DSR도 같이 계산되고, 상환 방식 선택과 기존 대출 입력이 가능한 곳이 실용적이에요. 대출 실행이 가까웠다면 주거래 은행 앱의 한도조회가 실제 결과에 더 가까운 편으로 알려져 있어요.
이 글은 정보 제공용이에요. 대출 규제는 자주 바뀌니, 신청 전에 최신 기준을 꼭 다시 확인해 주세요 😊
'경제·재테크' 카테고리의 다른 글
| 실업급여조건 3가지 총정리, 6개월 일해도 180일이 안 될 수 있어요 (0) | 2026.10.04 |
|---|---|
| 사대보험계산기 1분 사용법, 월급 300만 원이면 얼마 빠질까 (0) | 2026.10.03 |
| 주휴수당계산기 쓰기 전 꼭 볼 것, 2026년 시급 기준 금액 정리 (0) | 2026.10.03 |
| 삼성 에이전틱 시프트 뜻, 삼성 AI 포럼 2026 핵심만 쉽게 정리 (0) | 2026.10.01 |
| 오늘 금시세 직접 확인해보니 거래 전 봐야 할 부분이 꽤 많았다 (1) | 2026.05.31 |